Wer privat oder geschäftlich Geld verleiht oder einen Kredit erhält, sollte die vereinbarten Konditionen eindeutig dokumentieren. Gerade bei Darlehen zwischen Privatpersonen, Geschäftspartnern, Unternehmen oder anderen wirtschaftlich verbundenen Parteien können mündliche Absprachen später zu Unklarheiten führen: Wann muss das Geld zurückgezahlt werden? Welcher Zinssatz gilt? Sind zusätzliche Rückzahlungen möglich? Was passiert bei Zahlungsverzug und können nachträglich Sicherheiten verlangt werden?
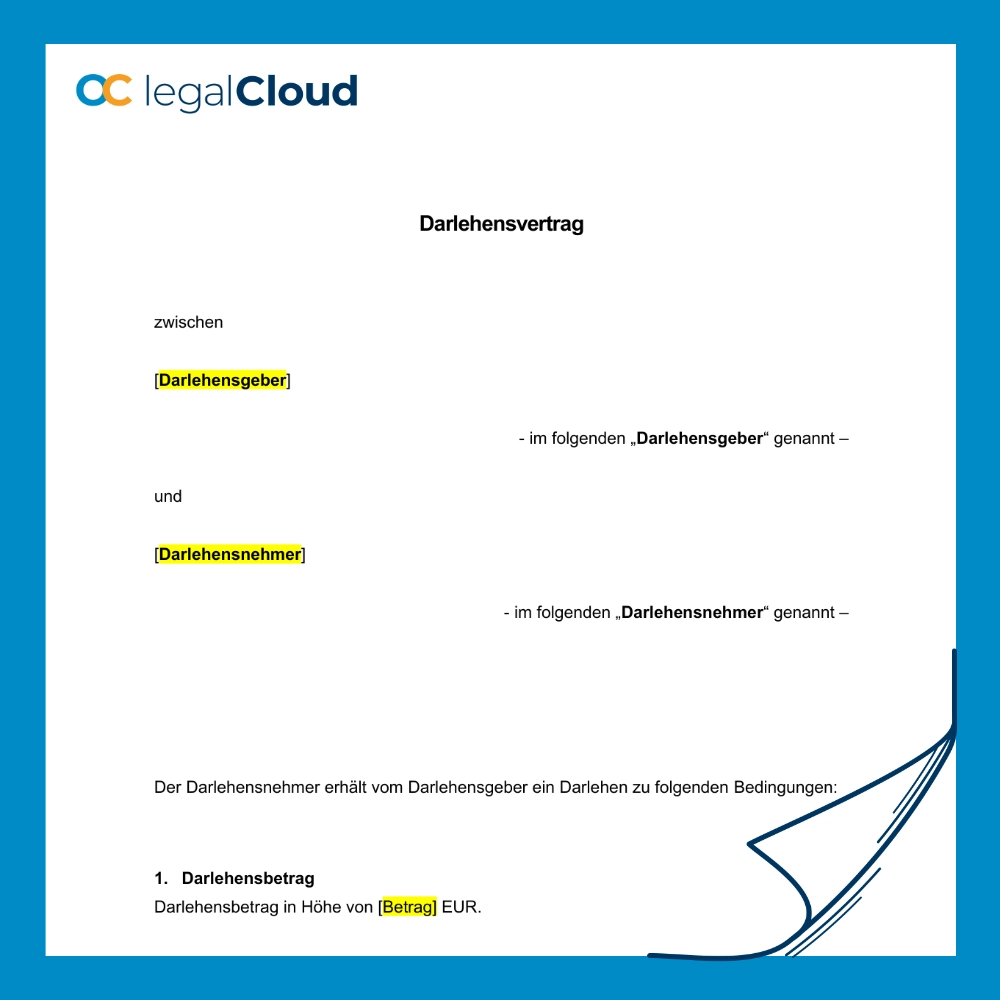
Der Darlehensvertrag für private und geschäftliche Kredite schafft hierfür eine strukturierte vertragliche Grundlage. Die Vorlage hält insbesondere Darlehensbetrag, Auszahlungsdatum, Verwendungszweck, Verzinsung, Tilgung und Laufzeit schriftlich fest. Zusätzlich können die Parteien Regelungen zur Sondertilgung, zu Sicherheiten und zur außerordentlichen Kündigung bei Zahlungsverzug treffen.
Damit eignet sich die Vorlage sowohl für private als auch für geschäftliche Finanzierungssituationen, in denen ein bestimmter Geldbetrag für einen festgelegten Zeitraum überlassen und anschließend nach vereinbarten Konditionen zurückgezahlt werden soll. Darlehensgeber und Darlehensnehmer erhalten eine nachvollziehbare Dokumentation ihrer gegenseitigen Rechte und Pflichten.
Wofür ist der Darlehensvertrag für private und geschäftliche Kredite gedacht?
Der Darlehensvertrag für private und geschäftliche Kredite dient dazu, die Überlassung eines bestimmten Geldbetrags zwischen Darlehensgeber und Darlehensnehmer verbindlich zu dokumentieren. Er kann für unterschiedliche Finanzierungssituationen eingesetzt werden und ist nicht auf einen bestimmten geschäftlichen Zweck oder eine bestimmte Branche beschränkt.
Die Vorlage geht dabei über die bloße Feststellung des Darlehensbetrags hinaus. Festgelegt werden können unter anderem:
- Höhe und Auszahlung des Darlehens,
- konkreter Verwendungszweck,
- jährlicher Zinssatz,
- monatliche Rückzahlungsraten,
- Laufzeit und Fälligkeit der Restschuld,
- Möglichkeiten einer Sondertilgung,
- Anforderung von Sicherheiten sowie
- Voraussetzungen einer außerordentlichen Kündigung.
Das Dokument verfolgt damit vor allem das Ziel, die wesentlichen wirtschaftlichen Bedingungen eines privaten oder geschäftlichen Darlehens transparent festzuhalten. Beide Vertragsparteien können nachvollziehen, welche Zahlungen zu welchen Zeitpunkten geschuldet sind und welche weiteren Rechte bestehen.
Insbesondere bei höheren Geldbeträgen oder längeren Laufzeiten trägt eine schriftliche Vereinbarung dazu bei, Beweisschwierigkeiten und unterschiedliche Erinnerungen an mündliche Absprachen zu vermeiden.
Wann wird der Darlehensvertrag für private und geschäftliche Kredite benötigt?
Die Vorlage eignet sich, wenn eine Geldsumme im privaten oder geschäftlichen Bereich als Darlehen überlassen und die Rückzahlung nach festen Konditionen vereinbart werden soll. Dabei kann sowohl die Finanzierung privater Vorhaben als auch die Bereitstellung von Kapital für betriebliche Zwecke im Mittelpunkt stehen.
Typische Anwendungsfälle sind beispielsweise:
- Privates Darlehen: Eine Privatperson leiht einer anderen Privatperson Geld, beispielsweise für eine größere Anschaffung. Rückzahlung, Laufzeit und gegebenenfalls Zinsen sollen schriftlich vereinbart werden.
- Finanzierung eines Unternehmens: Ein Unternehmen benötigt zusätzliches Kapital für Betriebsmittel, Anschaffungen oder andere Investitionen und erhält hierfür ein Darlehen.
- Darlehen zwischen Geschäftspartnern: Ein Geschäftspartner stellt einem anderen für einen bestimmten betrieblichen Zweck vorübergehend Kapital zur Verfügung.
- Darlehen mit flexibler Rückzahlung: Neben den monatlichen Raten soll der Darlehensnehmer durch eine Sondertilgung den offenen Betrag schneller reduzieren können.
- Finanzierung mit zusätzlicher Absicherung: Der Darlehensgeber möchte die Möglichkeit vorsehen, bei einer erheblichen Verschlechterung der wirtschaftlichen Situation Sicherheiten zu verlangen.
Praxisbeispiel aus dem privaten Bereich: Eine Person stellt einem Bekannten 15.000 Euro für eine größere Anschaffung zur Verfügung. Statt lediglich mündlich eine spätere Rückzahlung zu vereinbaren, werden Betrag, Auszahlung, monatliche Raten, Laufzeit und Zinssatz schriftlich festgehalten.
Praxisbeispiel aus dem geschäftlichen Bereich: Ein Unternehmen benötigt 50.000 Euro für neue Betriebsmittel. Der Geldgeber stellt den Betrag für drei Jahre zur Verfügung. Vereinbart werden ein fester Zinssatz, monatliche Raten und die Möglichkeit zusätzlicher Rückzahlungen. Der Darlehensvertrag für private und geschäftliche Kredite dokumentiert diese Konditionen nachvollziehbar.
Was ist im Darlehensvertrag für private und geschäftliche Kredite enthalten?
Die Vorlage enthält die wesentlichen Regelungsbereiche für die Gewährung und Rückzahlung eines privaten oder geschäftlichen Kredits. Die wirtschaftlichen Eckdaten können individuell an das konkrete Darlehensverhältnis angepasst werden.
Darlehensbetrag, Auszahlung und Verwendungszweck
Zunächst werden der konkrete Darlehensbetrag und das Auszahlungsdatum festgelegt. Zusätzlich kann bestimmt werden, für welchen Zweck das Geld verwendet werden darf. Die Vorlage sieht vor, dass das Darlehen ausschließlich für diesen angegebenen Zweck eingesetzt wird.
Zinssatz, Tilgung und Sondertilgung
Ein zentraler Bestandteil ist die Regelung der Rückzahlung. Festgelegt werden können der jährliche Zinssatz, die Höhe der monatlichen Raten, deren Fälligkeit sowie der Beginn der Rückzahlung.
Die während des Jahres auflaufenden Zinsen aus dem jeweiligen Darlehenssaldo werden zu einem festgelegten Termin fällig. Zahlungen werden nach der vorgesehenen Regelung zunächst auf die Zinsen und anschließend auf den Darlehensbetrag angerechnet.
Gleichzeitig ermöglicht die Vorlage eine flexible Sondertilgung: Zusätzliche Rückzahlungen können jederzeit und in beliebiger Höhe vorgenommen werden.
Laufzeit und Rückzahlung der Restschuld
Für das Darlehen wird ein konkretes Laufzeitende vereinbart. Zu diesem Zeitpunkt werden der noch offene Darlehensrestbetrag und die bis dahin aufgelaufenen Zinsen fällig, ohne dass es hierfür einer weiteren Kündigung durch den Darlehensgeber bedarf.
Sicherheiten und außerordentliche Kündigung
Der Vertrag berücksichtigt außerdem mögliche Sicherheiten. Der Darlehensnehmer verpflichtet sich, solche zu stellen, wenn sie unter den vertraglich festgelegten Voraussetzungen vom Darlehensgeber verlangt werden.
Für den Fall eines erheblichen Zahlungsverzugs enthält die Vorlage zudem eine Regelung zur außerordentlichen Kündigung. Ergänzt wird der Vertrag durch allgemeine Bestimmungen zu Vertragsänderungen, Nebenabreden, Gerichtsstand und dem Umgang mit unwirksamen Vertragsbestimmungen.
Für wen ist der Darlehensvertrag für private und geschäftliche Kredite geeignet?
Der Darlehensvertrag für private und geschäftliche Kredite richtet sich an Personen und Unternehmen, die eine Geldüberlassung mit klar geregelten Rückzahlungsbedingungen dokumentieren möchten. Dazu können insbesondere Privatpersonen, Selbstständige, Unternehmer, Unternehmen und Geschäftspartner gehören.
Im privaten Bereich ist eine schriftliche Vereinbarung vor allem dann sinnvoll, wenn größere Geldbeträge überlassen oder Rückzahlungen über einen längeren Zeitraum vereinbart werden. Im geschäftlichen Bereich kann die Vorlage beispielsweise eingesetzt werden, wenn Kapital für Investitionen, Anschaffungen oder laufende betriebliche Zwecke bereitgestellt wird.
Rechtlich richtet sich das Gelddarlehen insbesondere nach den §§ 488 ff. BGB. Nach § 488 BGB stellt der Darlehensgeber dem Darlehensnehmer einen Geldbetrag zur Verfügung. Der Darlehensnehmer ist grundsätzlich verpflichtet, einen vereinbarten Zins zu zahlen und das Darlehen bei Fälligkeit zurückzuzahlen. Der Vertrag konkretisiert diese Grundpflichten unter anderem durch Regelungen zu Zinssatz, Tilgung, Laufzeit und Fälligkeit.
Besondere Anforderungen gelten allerdings bei Verbraucherdarlehensverträgen im Sinne der §§ 491 ff. BGB. Wird ein entgeltliches Darlehen von einem Unternehmer an einen Verbraucher vergeben, bestehen zusätzliche gesetzliche Vorgaben, insbesondere hinsichtlich Vertragsinhalt, Pflichtangaben und Form. Die Vorlage sollte deshalb nicht ungeprüft als spezieller Verbraucherdarlehensvertrag eingesetzt werden.
Abgrenzung zu ähnlichen Darlehens- und Sicherungsverträgen
Der Darlehensvertrag für private und geschäftliche Kredite ist insbesondere für allgemeine Finanzierungen gedacht, die nicht auf ein bestimmtes Projekt oder eine spezielle Form der Kreditsicherung beschränkt sind. Von ähnlichen Dokumenten lässt er sich wie folgt unterscheiden:
Darlehensvertrag (kurz):
Eine Kurzfassung bietet sich an, wenn lediglich die grundlegenden Konditionen eines einfachen Darlehens knapp dokumentiert werden sollen. Der Darlehensvertrag für private und geschäftliche Kredite regelt dagegen zusätzlich unter anderem Verwendungszweck, Sondertilgung, Laufzeit, Kündigung und die mögliche Anforderung von Sicherheiten.
Darlehensvertrag für Photovoltaik-Projekte (Serienfertigung):
Diese Vorlage ist speziell auf Finanzierungen im Zusammenhang mit Photovoltaik-Projekten ausgerichtet. Wird dagegen ein allgemeiner privater oder geschäftlicher Kredit vergeben, ohne dass eine solche branchenspezifische Projektstruktur erforderlich ist, eignet sich die vorliegende Vorlage besser.
Sicherungsübereignungsvertrag:
Hier steht nicht die Kreditgewährung selbst, sondern die Absicherung einer bestehenden Forderung durch die Übertragung des Eigentums an bestimmten beweglichen Sachen im Vordergrund. Ein Sicherungsübereignungsvertrag kann deshalb ergänzend zu einem Darlehensvertrag eingesetzt werden.
Geschäftsanteilsverpfändungsvertrag für GmbH-Anteile:
Auch dieses Dokument dient primär der Bestellung einer konkreten Sicherheit. Sollen GmbH-Geschäftsanteile zur Absicherung eines Kredits verpfändet werden, ist hierfür eine spezielle Vereinbarung erforderlich. Der Darlehensvertrag regelt dagegen das zugrunde liegende Schuldverhältnis einschließlich Auszahlung, Verzinsung und Rückzahlung.
Damit ist der Darlehensvertrag für private und geschäftliche Kredite insbesondere dann die passende Grundlage, wenn die eigentliche Geldüberlassung umfassend geregelt werden soll, ohne dass ein spezieller Finanzierungszweck wie ein Photovoltaik-Projekt oder eine bestimmte Form der Besicherung im Mittelpunkt steht.
Häufig gestellte Fragen (FAQ) zum Darlehensvertrag für private und geschäftlche Kredite
Kann der Darlehensvertrag sowohl privat als auch geschäftlich verwendet werden?
Die Vorlage ist für allgemeine private und geschäftliche Kredite konzipiert. Welche gesetzlichen Anforderungen im Einzelfall gelten, hängt allerdings insbesondere davon ab, ob Privatpersonen, Verbraucher oder Unternehmer beteiligt sind.
Welche Angaben sollte ein Darlehensvertrag enthalten?
Wesentliche Angaben sind insbesondere Darlehensgeber und Darlehensnehmer, Darlehensbetrag, Auszahlung, Rückzahlung, Laufzeit und ein gegebenenfalls vereinbarter Zinssatz. Zusätzlich können beispielsweise Verwendungszweck, Sondertilgungen, Kündigungsrechte und Sicherheiten geregelt werden.
Sind Sondertilgungen bei diesem Darlehen möglich?
Ja. Die Vorlage sieht vor, dass eine Sondertilgung jederzeit und in beliebiger Höhe möglich ist. Dadurch kann der Darlehensnehmer neben den vereinbarten Raten zusätzliche Beträge zurückzahlen.
Können für den Kredit Sicherheiten vereinbart werden?
Die Vorlage enthält eine Regelung zur Anforderung von Sicherheiten unter bestimmten Voraussetzungen. Soll dagegen bereits eine konkrete Sicherheit bestellt werden, beispielsweise durch die Verpfändung von GmbH-Anteilen oder eine Sicherungsübereignung, kann zusätzlich ein spezieller Sicherungsvertrag erforderlich sein.
Ist die Vorlage auch für Verbraucherdarlehen geeignet?
Bei entgeltlichen Darlehen zwischen Unternehmern und Verbrauchern gelten besondere gesetzliche Anforderungen nach den §§ 491 ff. BGB. In solchen Fällen sollte geprüft werden, ob die allgemeinen Regelungen der Vorlage ausreichen oder ein speziell auf Verbraucherdarlehen zugeschnittener Vertrag erforderlich ist.